
Trong bối cảnh phát triển bền vững, biến đổi khí hậu, trách nhiệm xã hội và minh bạch quản trị ngày càng được quan tâm, ESG đang trở thành một trong những tiêu chí quan trọng để đánh giá năng lực phát triển dài hạn của doanh nghiệp.
Không chỉ các tập đoàn lớn hay doanh nghiệp niêm yết, ngày càng nhiều doanh nghiệp sản xuất, doanh nghiệp xuất khẩu và doanh nghiệp tham gia chuỗi cung ứng quốc tế được khách hàng, nhà đầu tư và đối tác yêu cầu cung cấp thông tin liên quan đến môi trường, lao động, phát thải khí nhà kính, trách nhiệm xã hội và quản trị doanh nghiệp.
Vậy ESG là gì? Tiêu chuẩn ESG gồm những gì? Doanh nghiệp cần bắt đầu triển khai ESG từ đâu? ESG có được cấp chứng nhận giống ISO hay không?
Bài viết dưới đây của G-GLOBAL sẽ giúp doanh nghiệp hiểu rõ và xây dựng lộ trình ESG phù hợp với thực tế hoạt động.
ESG là gì?
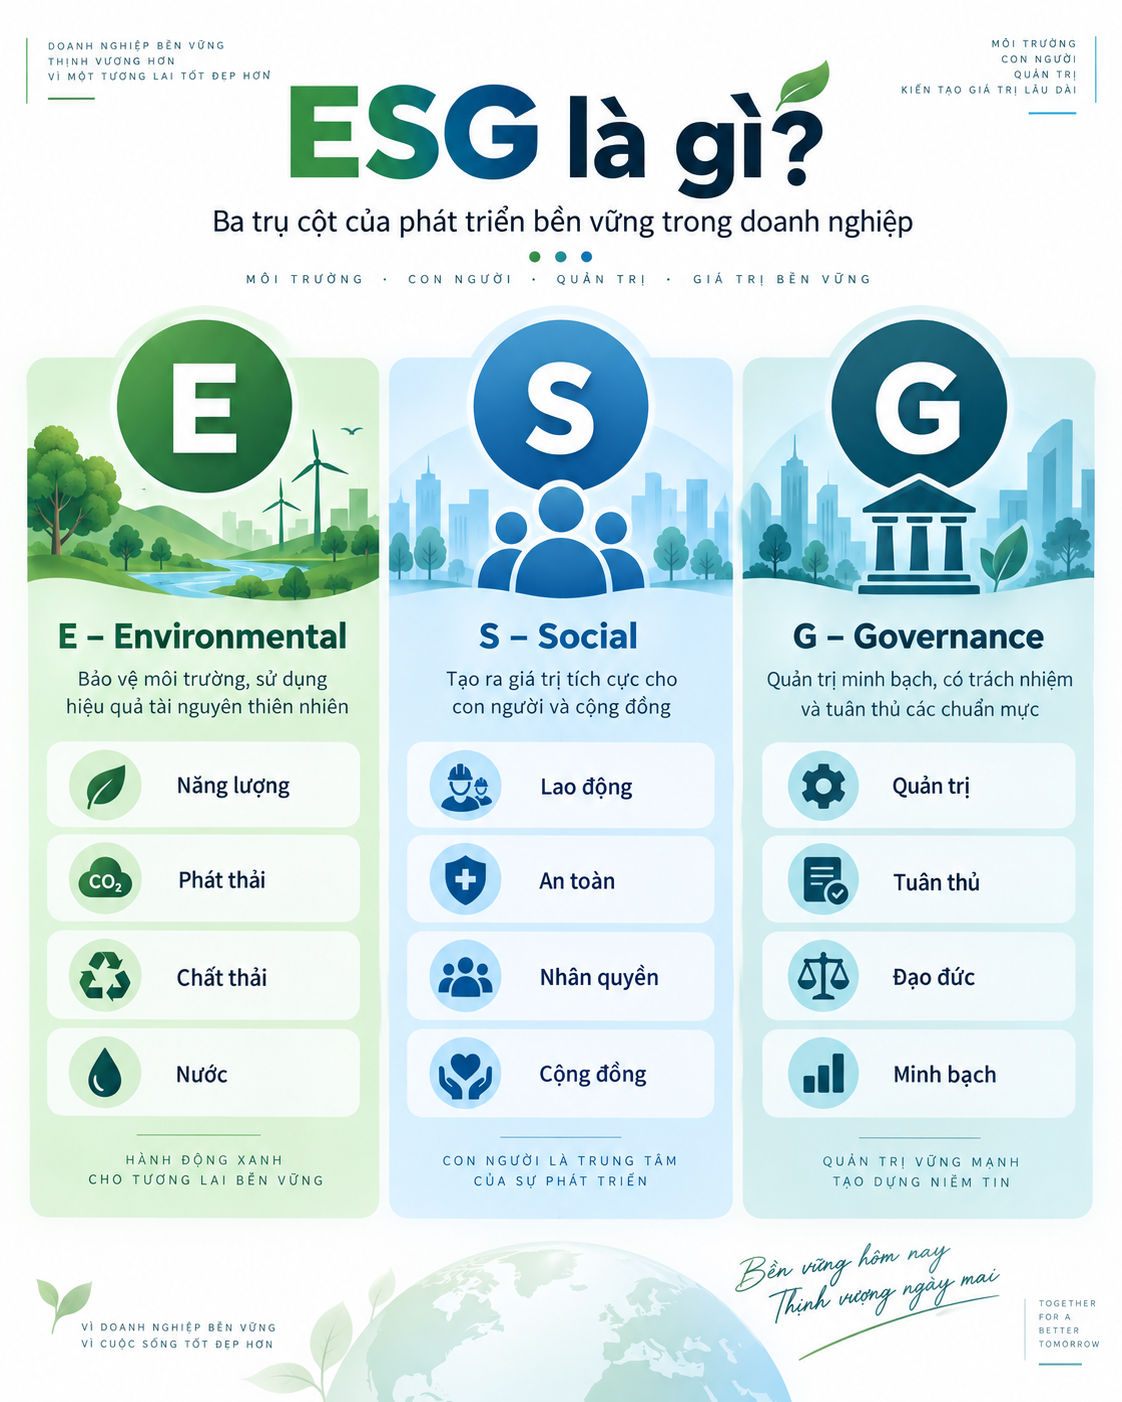
ESG là viết tắt của ba yếu tố:
- E – Environmental: Môi trường
- S – Social: Xã hội
- G – Governance: Quản trị
ESG là hệ thống các yếu tố được sử dụng để đánh giá mức độ một doanh nghiệp quản lý các vấn đề về môi trường, xã hội và quản trị trong quá trình hoạt động và phát triển.
Khác với cách đánh giá doanh nghiệp chỉ dựa trên doanh thu, lợi nhuận hay tài sản, ESG xem xét thêm khả năng doanh nghiệp:
- Kiểm soát tác động môi trường;
- Sử dụng hiệu quả tài nguyên và năng lượng;
- Kiểm soát phát thải khí nhà kính;
- Bảo đảm quyền lợi người lao động;
- Thực hiện trách nhiệm với cộng đồng;
- Quản lý chuỗi cung ứng;
- Tuân thủ pháp luật;
- Quản trị rủi ro;
- Phòng chống tham nhũng và xung đột lợi ích;
- Công khai, minh bạch thông tin;
- Duy trì hoạt động kinh doanh bền vững.
Vì vậy, ESG không đơn thuần là một hoạt động môi trường hay một báo cáo mang tính hình thức mà cần được tích hợp vào chiến lược, hệ thống quản trị và hoạt động vận hành của doanh nghiệp.
Tiêu chuẩn ESG là gì?
Một điểm doanh nghiệp cần hiểu chính xác là: không tồn tại một “Tiêu chuẩn ESG” duy nhất áp dụng cho tất cả doanh nghiệp theo cách giống ISO 9001 hay ISO 14001.
ESG là một khung quản trị và đánh giá phát triển bền vững, có thể được triển khai dựa trên nhiều tiêu chuẩn, bộ nguyên tắc và hệ thống báo cáo khác nhau.
Trong thực tế, doanh nghiệp có thể tham chiếu hoặc áp dụng các hệ thống như:
GRI Standards
GRI là một trong những hệ thống tiêu chuẩn báo cáo phát triển bền vững được sử dụng rộng rãi trên thế giới. Hệ thống GRI hiện bao gồm Universal Standards, Sector Standards và Topic Standards, giúp doanh nghiệp xác định và công bố những tác động đáng kể đối với kinh tế, môi trường và con người.
ISSB – IFRS S1 và IFRS S2
International Sustainability Standards Board – ISSB đã ban hành IFRS S1 và IFRS S2 vào năm 2023.
Trong đó:
- IFRS S1 tập trung vào công bố thông tin tài chính liên quan đến các rủi ro và cơ hội về phát triển bền vững;
- IFRS S2 tập trung vào thông tin và rủi ro liên quan đến khí hậu.
IFRS S1 có hiệu lực đối với kỳ báo cáo thường niên bắt đầu từ ngày 01/01/2024. Các yêu cầu của ISSB tập trung vào bốn nhóm nội dung chính gồm governance, strategy, risk management, metrics and targets.
Ngoài ra, tùy mục tiêu và thị trường, doanh nghiệp có thể tham chiếu các tiêu chuẩn, hệ thống hoặc yêu cầu như:
- GRI Standards;
- IFRS S1, IFRS S2;
- SASB Standards;
- SDGs – Sustainable Development Goals;
- CDP;
- GHG Protocol;
- ISO 14001;
- ISO 45001;
- ISO 50001;
- ISO 9001;
- ISO 37001;
- ISO/IEC 27001;
- Các yêu cầu ESG riêng của khách hàng, tập đoàn hoặc chuỗi cung ứng.
Do đó, trước khi triển khai, doanh nghiệp cần xác định rõ mục tiêu ESG của mình là gì, thay vì áp dụng một bộ tiêu chí chung một cách máy móc.
ESG gồm những yếu tố nào?
1. Environmental – Môi trường
Yếu tố E – Environmental đánh giá ảnh hưởng của doanh nghiệp tới môi trường cũng như cách doanh nghiệp nhận diện và quản lý các rủi ro môi trường.
Các nội dung thường bao gồm:
Quản lý năng lượng
Doanh nghiệp cần theo dõi:
- Điện năng tiêu thụ;
- Nhiên liệu;
- Năng lượng tái tạo;
- Thiết bị tiêu thụ năng lượng trọng điểm;
- Cường độ sử dụng năng lượng;
- Giải pháp tiết kiệm năng lượng.
Đối với doanh nghiệp có mức tiêu thụ năng lượng lớn, việc xây dựng hệ thống quản lý năng lượng theo ISO 50001 có thể tạo nền tảng tốt cho dữ liệu ESG.
Phát thải khí nhà kính
Doanh nghiệp ngày càng được yêu cầu xác định và quản lý:
- Scope 1 – Phát thải trực tiếp;
- Scope 2 – Phát thải gián tiếp từ năng lượng mua vào;
- Scope 3 – Các phát thải gián tiếp khác trong chuỗi giá trị.
Doanh nghiệp xuất khẩu hoặc cung cấp sản phẩm cho các tập đoàn quốc tế có thể được khách hàng yêu cầu cung cấp dữ liệu phát thải hoặc Carbon Footprint.
Quản lý chất thải
Bao gồm:
- Chất thải thông thường;
- Chất thải nguy hại;
- Tái sử dụng;
- Tái chế;
- Phân loại chất thải;
- Thu gom và xử lý;
- Giảm lượng chất thải phát sinh.
Nước và tài nguyên
ESG cũng xem xét:
- Lượng nước sử dụng;
- Nước thải;
- Nguyên vật liệu;
- Bao bì;
- Tài nguyên thiên nhiên;
- Khả năng sử dụng nguyên liệu tái chế;
- Kinh tế tuần hoàn.
Tuân thủ pháp luật môi trường
Doanh nghiệp cần nhận diện và duy trì việc tuân thủ các nghĩa vụ pháp luật liên quan đến:
- Môi trường;
- Chất thải;
- Nước thải;
- Khí thải;
- Hóa chất;
- Tiết kiệm năng lượng;
- Phát thải khí nhà kính;
- Các giấy phép và thủ tục môi trường liên quan.
Đây cũng là lý do ISO 14001 và ISO 50001 thường được xem là những nền tảng quan trọng khi doanh nghiệp xây dựng hệ thống ESG.
2. Social – Xã hội
Yếu tố S – Social tập trung vào mối quan hệ giữa doanh nghiệp với người lao động, khách hàng, nhà cung cấp và cộng đồng.
Các nội dung thường được xem xét gồm:
Điều kiện lao động
Doanh nghiệp cần kiểm soát:
- Hợp đồng lao động;
- Thời gian làm việc;
- Tiền lương;
- Làm thêm giờ;
- Bảo hiểm;
- Chế độ nghỉ;
- Điều kiện làm việc;
- Các quyền lợi hợp pháp của người lao động.
Sức khỏe và an toàn nghề nghiệp
Bao gồm:
- Đánh giá rủi ro an toàn lao động;
- Kiểm định thiết bị có yêu cầu nghiêm ngặt;
- Trang bị bảo hộ;
- Đào tạo an toàn;
- Điều tra tai nạn;
- Ứng phó tình huống khẩn cấp;
- Theo dõi sức khỏe người lao động;
- Quan trắc môi trường lao động.
Doanh nghiệp đã áp dụng ISO 45001 thường có lợi thế đáng kể khi xây dựng nhóm tiêu chí ESG liên quan đến an toàn và sức khỏe nghề nghiệp.
Quyền con người
ESG có thể xem xét các vấn đề:
- Lao động trẻ em;
- Lao động cưỡng bức;
- Phân biệt đối xử;
- Quấy rối tại nơi làm việc;
- Tự do hiệp hội;
- Bình đẳng;
- Đa dạng và hòa nhập.
Trách nhiệm với khách hàng
Các chỉ số có thể liên quan đến:
- Chất lượng sản phẩm;
- An toàn sản phẩm;
- Bảo mật thông tin khách hàng;
- Khiếu nại;
- Sự hài lòng khách hàng;
- Trách nhiệm trong quảng cáo và truyền thông.
Chuỗi cung ứng có trách nhiệm
Doanh nghiệp cần từng bước đánh giá nhà cung cấp không chỉ về:
- Giá;
- Chất lượng;
- Tiến độ;
mà còn về:
- Môi trường;
- Lao động;
- An toàn;
- Đạo đức kinh doanh;
- Trách nhiệm xã hội.
3. Governance – Quản trị
G – Governance là yếu tố quyết định ESG có thực sự được vận hành hay chỉ tồn tại dưới dạng báo cáo.
Các nội dung chính có thể bao gồm:
Cơ cấu quản trị
Doanh nghiệp cần xác định rõ:
- Trách nhiệm của lãnh đạo;
- Cơ cấu tổ chức;
- Phân quyền;
- Trách nhiệm giải trình;
- Giám sát ESG.
Quản trị rủi ro
Rủi ro ESG cần được đưa vào hệ thống quản trị rủi ro chung của doanh nghiệp.
Ví dụ:
- Rủi ro biến đổi khí hậu;
- Rủi ro thiếu năng lượng;
- Rủi ro nguồn nguyên liệu;
- Rủi ro vi phạm môi trường;
- Rủi ro tai nạn lao động;
- Rủi ro gián đoạn chuỗi cung ứng;
- Rủi ro tham nhũng;
- Rủi ro an ninh thông tin;
- Rủi ro uy tín thương hiệu.
Đạo đức kinh doanh
Doanh nghiệp cần có cơ chế kiểm soát:
- Tham nhũng;
- Hối lộ;
- Xung đột lợi ích;
- Gian lận;
- Cạnh tranh không lành mạnh;
- Bảo mật thông tin;
- Tiếp nhận và xử lý tố cáo.
Tuân thủ pháp luật
Hệ thống ESG cần gắn với quá trình nhận diện và đánh giá tuân thủ các yêu cầu pháp luật liên quan.
Minh bạch thông tin
Các thông tin ESG được công bố cần:
- Có dữ liệu chứng minh;
- Có phương pháp đo lường;
- Có nguồn dữ liệu;
- Có trách nhiệm phê duyệt;
- Có khả năng truy xuất;
- Hạn chế các tuyên bố môi trường không có cơ sở.
Điều này đặc biệt quan trọng để hạn chế nguy cơ greenwashing – “tẩy xanh”.
Tại sao doanh nghiệp cần triển khai ESG?
ESG đang dần chuyển từ một hoạt động mang tính tự nguyện thành yêu cầu thực tế của thị trường.
Đáp ứng yêu cầu của khách hàng quốc tế
Các tập đoàn lớn ngày càng mở rộng đánh giá ESG xuống chuỗi cung ứng.
Nhà cung cấp có thể được yêu cầu cung cấp:
- Chính sách ESG;
- Chính sách môi trường;
- Dữ liệu điện, nước;
- Dữ liệu phát thải;
- Hồ sơ lao động;
- Hồ sơ an toàn;
- Chính sách nhân quyền;
- Quy tắc đạo đức;
- Đánh giá nhà cung cấp;
- Dữ liệu Carbon Footprint.
Doanh nghiệp chuẩn bị ESG sớm sẽ chủ động hơn khi nhận các bảng câu hỏi đánh giá từ khách hàng.
Nâng cao khả năng tham gia chuỗi cung ứng
Đặc biệt với doanh nghiệp hoạt động trong:
- Điện tử;
- Cơ khí;
- Nhựa;
- Bao bì;
- Dệt may;
- Da giày;
- Thực phẩm;
- Vật liệu xây dựng;
- Logistics;
- Công nghiệp phụ trợ;
ESG ngày càng trở thành một tiêu chí trong quá trình lựa chọn và duy trì nhà cung cấp.
Nâng cao hiệu quả vận hành
ESG không chỉ nhằm mục đích tạo báo cáo.
Khi triển khai đúng, doanh nghiệp có thể phát hiện các cơ hội:
- Giảm điện;
- Giảm nhiên liệu;
- Giảm nước;
- Giảm nguyên liệu;
- Giảm phế phẩm;
- Tăng tỷ lệ tái chế;
- Giảm tai nạn;
- Giảm rủi ro pháp lý;
- Nâng cao năng suất.
Tăng khả năng tiếp cận vốn và đầu tư
Thông tin ESG giúp nhà đầu tư và tổ chức tài chính đánh giá tốt hơn các rủi ro dài hạn của doanh nghiệp.
Đặc biệt, IFRS S1 tập trung vào những rủi ro và cơ hội phát triển bền vững có thể ảnh hưởng tới dòng tiền, khả năng tiếp cận tài chính hoặc chi phí vốn của doanh nghiệp.
Nâng cao hình ảnh và uy tín doanh nghiệp
Một hệ thống ESG được xây dựng dựa trên dữ liệu thực tế sẽ giúp doanh nghiệp:
- Tăng tính minh bạch;
- Gia tăng niềm tin từ khách hàng;
- Củng cố thương hiệu;
- Thu hút nhân sự;
- Tăng khả năng hợp tác quốc tế.
ESG và ISO có giống nhau không?
Không.
ESG và ISO có mối quan hệ hỗ trợ nhưng không đồng nhất.
ISO là hệ thống các tiêu chuẩn quản lý với những yêu cầu cụ thể đối với từng lĩnh vực.
Trong khi đó ESG là khung rộng hơn, bao gồm nhiều yếu tố môi trường, xã hội và quản trị.
Ví dụ:
| Nội dung ESG | Tiêu chuẩn ISO có thể hỗ trợ |
|---|---|
| Quản lý môi trường | ISO 14001 |
| Quản lý năng lượng | ISO 50001 |
| An toàn sức khỏe nghề nghiệp | ISO 45001 |
| Quản lý chất lượng | ISO 9001 |
| An toàn thông tin | ISO/IEC 27001 |
| Chống hối lộ | ISO 37001 |
| Quản lý tuân thủ | ISO 37301 |
| Trách nhiệm xã hội | ISO 26000 |
Do đó, doanh nghiệp đã áp dụng ISO 9001, ISO 14001, ISO 45001 hoặc ISO 50001 không đồng nghĩa với việc đã hoàn thành ESG, nhưng có thể tận dụng phần lớn hệ thống quản lý, quy trình và dữ liệu hiện có để triển khai ESG nhanh hơn.
Doanh nghiệp cần chuẩn bị những hồ sơ ESG nào?
Không nên bắt đầu ESG bằng việc lập hàng chục quy trình mới.
Trước hết doanh nghiệp nên rà soát hồ sơ hiện có.
Một bộ hồ sơ ESG cơ bản có thể gồm:
Nhóm môi trường
- Hồ sơ pháp lý môi trường;
- Điện năng tiêu thụ;
- Nước tiêu thụ;
- Nhiên liệu;
- Chất thải;
- Khí thải;
- Nước thải;
- Hóa chất;
- Dữ liệu phát thải khí nhà kính;
- Các chương trình tiết kiệm năng lượng;
- Kế hoạch giảm phát thải.
Nhóm xã hội
- Danh sách lao động;
- Hợp đồng lao động;
- Hồ sơ BHXH;
- Hồ sơ thời gian làm việc;
- Tiền lương;
- Đào tạo;
- An toàn lao động;
- Tai nạn lao động;
- Khám sức khỏe;
- Khiếu nại người lao động;
- Chính sách nhân quyền;
- Chính sách chống phân biệt đối xử.
Nhóm quản trị
- Sơ đồ tổ chức;
- Chức năng nhiệm vụ;
- Quy chế quản trị;
- Quản lý rủi ro;
- Quản lý tuân thủ;
- Chính sách đạo đức;
- Chính sách chống tham nhũng;
- Xung đột lợi ích;
- Bảo mật thông tin;
- Quản lý nhà cung cấp;
- Cơ chế tiếp nhận khiếu nại, tố cáo;
- Kiểm soát dữ liệu ESG.
Quy trình triển khai ESG cho doanh nghiệp
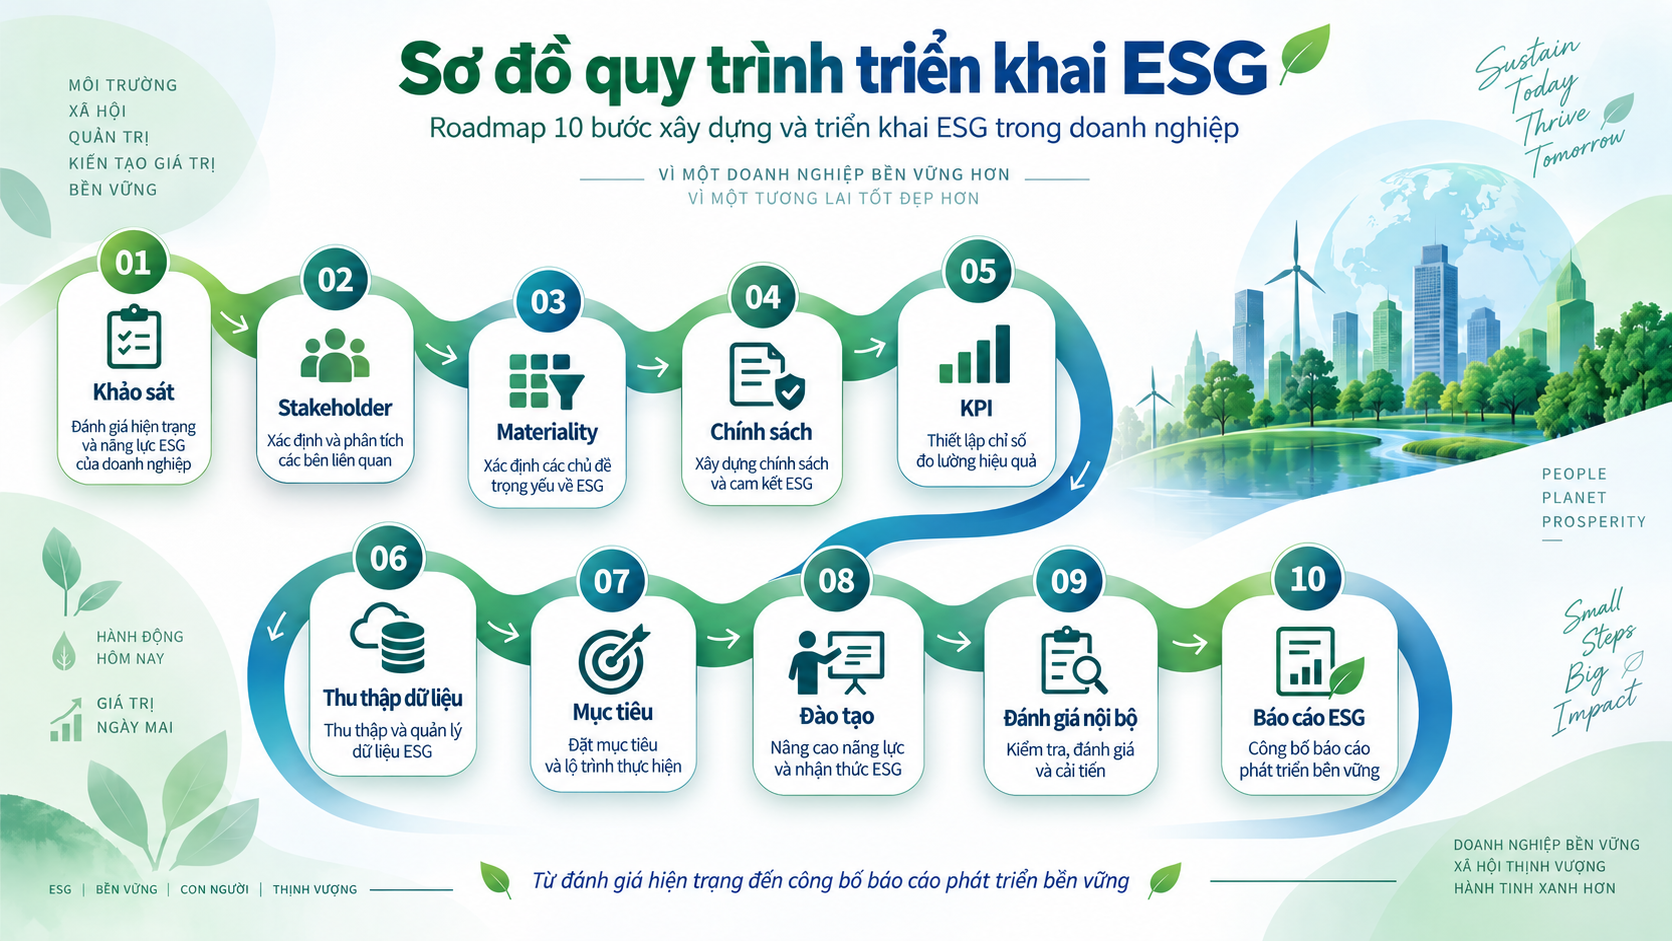
G-GLOBAL khuyến nghị doanh nghiệp triển khai ESG theo lộ trình gồm các bước sau.
Bước 1: Khảo sát hiện trạng ESG
Đánh giá:
- Ngành nghề;
- Quy mô;
- Thị trường xuất khẩu;
- Khách hàng;
- Chuỗi cung ứng;
- Các chứng nhận ISO hiện có;
- Hồ sơ môi trường;
- Lao động;
- Năng lượng;
- Hệ thống quản trị;
- Yêu cầu ESG từ khách hàng.
Mục tiêu của giai đoạn này là xác định ESG Gap Analysis – khoảng cách giữa hiện trạng doanh nghiệp và yêu cầu cần đạt.
Bước 2: Xác định các bên liên quan
Có thể bao gồm:
- Người lao động;
- Khách hàng;
- Nhà cung cấp;
- Nhà đầu tư;
- Cơ quan quản lý;
- Ngân hàng;
- Cộng đồng;
- Công ty mẹ;
- Tập đoàn;
- Đối tác quốc tế.
Bước 3: Xác định các vấn đề ESG trọng yếu
Không phải doanh nghiệp nào cũng cần quản lý hàng trăm chỉ số ESG.
Ví dụ với một doanh nghiệp sản xuất, các vấn đề trọng yếu có thể là:
- Điện năng;
- Phát thải carbon;
- Chất thải;
- Nước;
- Hóa chất;
- An toàn lao động;
- Điều kiện làm việc;
- Nhà cung cấp;
- Tuân thủ pháp luật;
- Đạo đức kinh doanh.
Việc lựa chọn đúng vấn đề trọng yếu giúp doanh nghiệp tập trung nguồn lực vào những nội dung thực sự có ý nghĩa.
Bước 4: Xây dựng chính sách ESG
Doanh nghiệp có thể xây dựng:
- Chính sách ESG;
- Chính sách môi trường;
- Chính sách nhân quyền;
- Chính sách lao động;
- Chính sách an toàn;
- Chính sách chống tham nhũng;
- Quy tắc ứng xử;
- Chính sách mua hàng có trách nhiệm.
Các tài liệu nên được tích hợp với hệ thống quản lý hiện có thay vì tạo thành một hệ thống hồ sơ ESG hoàn toàn tách biệt.
Bước 5: Xây dựng KPI ESG
KPI cần đo lường được.
Ví dụ:
Environmental
- kWh/sản phẩm;
- m³ nước/sản phẩm;
- tCO₂e/năm;
- Tỷ lệ chất thải tái chế;
- Tỷ lệ giảm tiêu thụ năng lượng.
Social
- Tỷ lệ tai nạn lao động;
- Số giờ đào tạo/người/năm;
- Tỷ lệ nghỉ việc;
- Tỷ lệ lao động nữ;
- Tỷ lệ khiếu nại được xử lý.
Governance
- Tỷ lệ đánh giá nhà cung cấp;
- Số vụ vi phạm pháp luật;
- Tỷ lệ đào tạo đạo đức kinh doanh;
- Số vụ xung đột lợi ích;
- Tỷ lệ hành động khắc phục hoàn thành.
Bước 6: Thu thập và kiểm soát dữ liệu ESG
Đây là một trong những bước quan trọng nhất.
Doanh nghiệp cần xác định:
Ai cung cấp dữ liệu → dữ liệu lấy từ đâu → đo bằng phương pháp nào → tần suất bao lâu → ai kiểm tra → ai phê duyệt.
Ví dụ:
Điện năng → hóa đơn điện → Phòng Hành chính thu thập hàng tháng → Phòng ESG tổng hợp → Ban Giám đốc phê duyệt KPI năm.
Một hệ thống ESG tốt phải đảm bảo traceability – khả năng truy xuất dữ liệu.
Bước 7: Thiết lập mục tiêu và chương trình ESG
Ví dụ:
- Giảm 5% điện năng/sản phẩm;
- Giảm 10% chất thải phải xử lý;
- Tăng tỷ lệ tái chế lên 80%;
- 100% lao động được đào tạo an toàn;
- 100% nhà cung cấp trọng yếu được đánh giá ESG;
- Giảm lượng phát thải CO₂ trên đơn vị sản phẩm.
Bước 8: Đào tạo và triển khai
Các cấp nhân sự cần hiểu trách nhiệm ESG của mình.
Nội dung đào tạo có thể gồm:
- Nhận thức ESG;
- GRI;
- IFRS S1/S2;
- Carbon Footprint;
- Kiểm kê khí nhà kính;
- Tiết kiệm năng lượng;
- Trách nhiệm xã hội;
- Thu thập dữ liệu ESG;
- Đánh giá nội bộ ESG.
Bước 9: Đánh giá nội bộ ESG
Doanh nghiệp cần định kỳ kiểm tra:
- Hồ sơ;
- Dữ liệu;
- KPI;
- Tuân thủ;
- Tiến độ mục tiêu;
- Sai lệch dữ liệu;
- Rủi ro;
- Hành động khắc phục.
Bước 10: Xây dựng báo cáo ESG
Tùy mục tiêu, doanh nghiệp có thể xây dựng:
- Báo cáo ESG nội bộ;
- ESG Profile;
- Sustainability Report;
- Báo cáo phát triển bền vững;
- Báo cáo theo GRI;
- Báo cáo tham chiếu IFRS S1/S2;
- Báo cáo ESG theo yêu cầu khách hàng.
Báo cáo ESG gồm những nội dung gì?
Một cấu trúc báo cáo ESG có thể bao gồm:
- Giới thiệu doanh nghiệp;
- Thông điệp của lãnh đạo;
- Chiến lược phát triển bền vững;
- Mô hình quản trị ESG;
- Các bên liên quan;
- Các vấn đề ESG trọng yếu;
- Mục tiêu ESG;
- Environmental;
- Social;
- Governance;
- KPI ESG;
- Kết quả thực hiện;
- Rủi ro và cơ hội;
- Mục tiêu cho giai đoạn tiếp theo;
- Phụ lục dữ liệu và chỉ số.
Đối với GRI, việc xác định các chủ đề trọng yếu đóng vai trò quan trọng để doanh nghiệp tập trung báo cáo về những tác động đáng kể của mình đối với kinh tế, môi trường và con người.
ESG có chứng nhận không?
Đây là câu hỏi doanh nghiệp thường gặp.
Cần phân biệt giữa:
Chứng nhận hệ thống quản lý
Ví dụ:
- ISO 9001;
- ISO 14001;
- ISO 45001;
- ISO 50001;
- ISO/IEC 27001.
Các tiêu chuẩn này có thể được tổ chức chứng nhận độc lập đánh giá và cấp chứng nhận.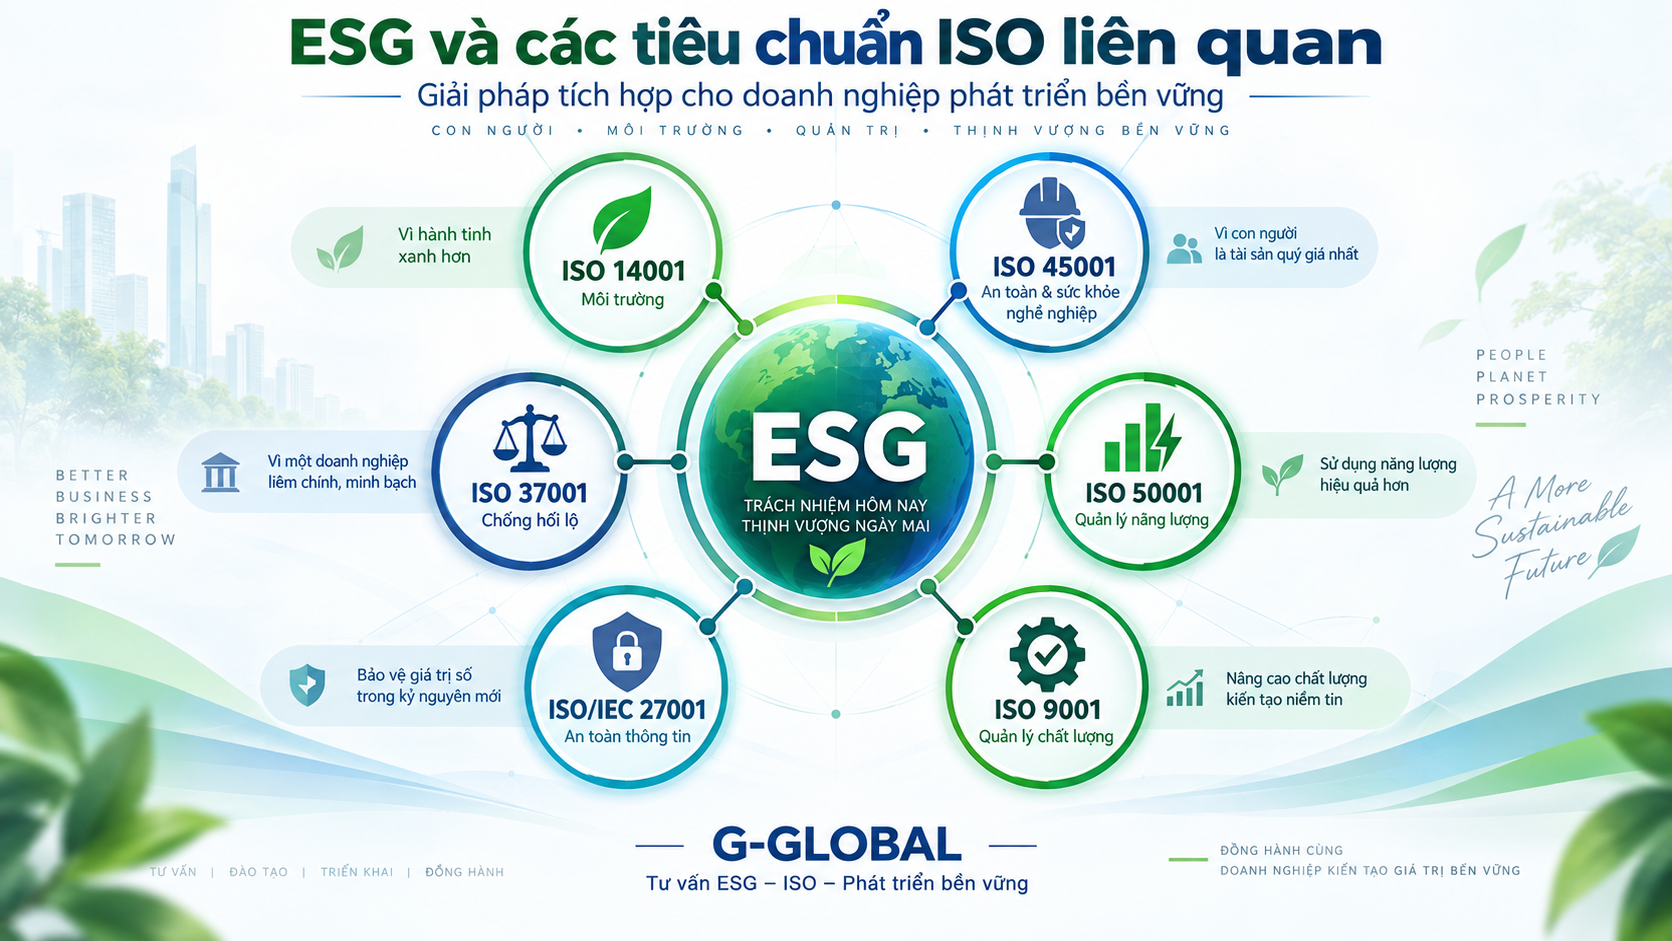
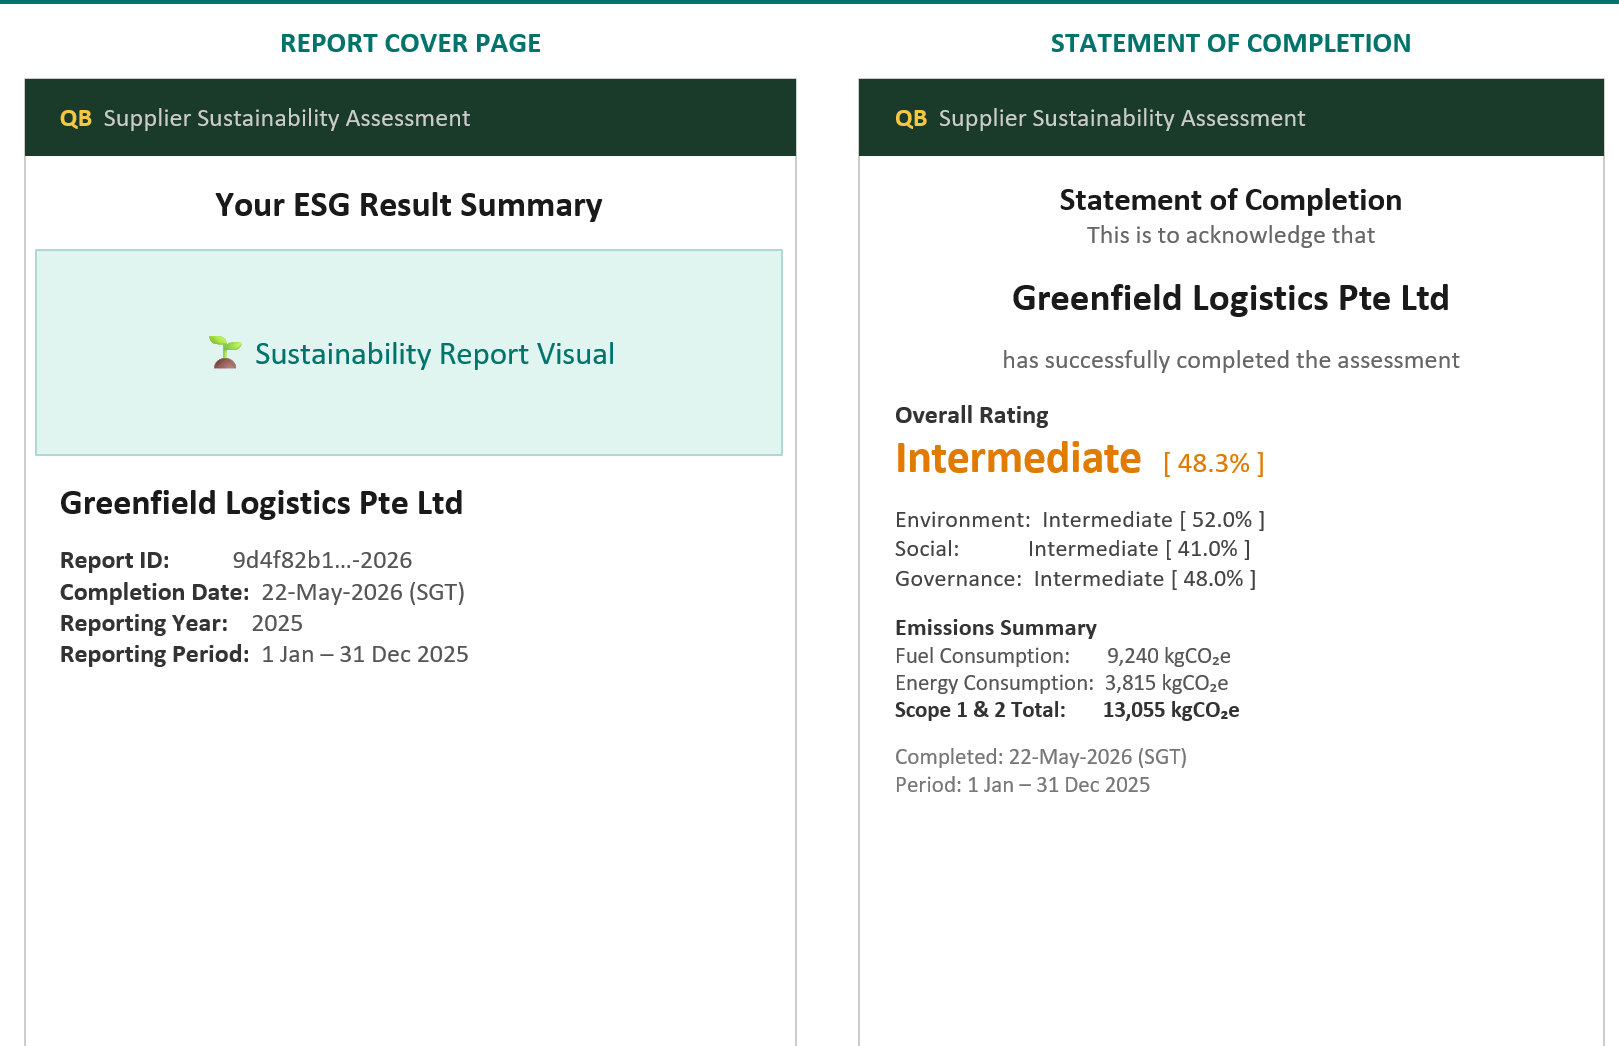
Đánh giá ESG
ESG có thể được đánh giá thông qua:
- Bộ tiêu chí của khách hàng;
- ESG Rating;
- Supplier Sustainability Assessment;
- Nền tảng đánh giá ESG;
- Đánh giá độc lập;
- Assurance đối với báo cáo phát triển bền vững.
Báo cáo ESG
Doanh nghiệp cũng có thể xây dựng báo cáo dựa trên các framework như GRI hoặc IFRS Sustainability Disclosure Standards.
Vì vậy, doanh nghiệp cần thận trọng với khái niệm “chứng nhận ESG” và trước khi triển khai cần xác định cụ thể:
Chứng nhận theo tiêu chuẩn nào? Tổ chức nào đánh giá? Bộ tiêu chí nào được sử dụng? Kết quả được khách hàng hay thị trường nào công nhận?
Doanh nghiệp nào nên triển khai ESG?
ESG đặc biệt phù hợp với:
- Doanh nghiệp xuất khẩu;
- Doanh nghiệp FDI;
- Doanh nghiệp niêm yết;
- Doanh nghiệp chuẩn bị IPO;
- Nhà cung cấp của các tập đoàn quốc tế;
- Doanh nghiệp có tiêu thụ năng lượng lớn;
- Doanh nghiệp có phát thải khí nhà kính đáng kể;
- Doanh nghiệp sản xuất;
- Doanh nghiệp muốn thu hút vốn;
- Doanh nghiệp hướng tới thị trường EU, Mỹ, Nhật Bản, Hàn Quốc;
- Doanh nghiệp đang áp dụng ISO và muốn phát triển lên hệ thống quản trị bền vững.
Tư vấn ESG tại G-GLOBAL
Việc triển khai ESG hiệu quả cần dựa trên hiện trạng thực tế của doanh nghiệp, tránh xây dựng một hệ thống quá phức tạp, nhiều tài liệu nhưng thiếu dữ liệu vận hành.
G-GLOBAL INTERNATIONAL CONSULTING JSC cung cấp giải pháp tư vấn và đào tạo giúp doanh nghiệp xây dựng hệ thống ESG phù hợp với quy mô, lĩnh vực hoạt động và yêu cầu của khách hàng.
Phạm vi hỗ trợ có thể bao gồm:
- Khảo sát hiện trạng ESG;
- ESG Gap Analysis;
- Xác định yêu cầu ESG của khách hàng;
- Xác định stakeholder;
- Đánh giá materiality;
- Xây dựng chính sách ESG;
- Xây dựng bộ KPI ESG;
- Xây dựng hệ thống thu thập dữ liệu;
- Xây dựng mục tiêu và chương trình ESG;
- Xây dựng ESG Roadmap;
- Đào tạo nhận thức ESG;
- Hướng dẫn báo cáo ESG;
- Hướng dẫn áp dụng GRI;
- Hỗ trợ tiếp cận IFRS S1 và IFRS S2;
- Tư vấn kiểm kê khí nhà kính và Carbon Footprint;
- Tích hợp ESG với ISO 9001, ISO 14001, ISO 45001 và ISO 50001;
- Đánh giá nội bộ ESG;
- Hỗ trợ doanh nghiệp chuẩn bị hồ sơ cho đánh giá ESG của khách hàng và chuỗi cung ứng.
Lợi thế khi triển khai ESG cùng G-GLOBAL
Thay vì xây dựng ESG như một hệ thống độc lập, G-GLOBAL ưu tiên tận dụng và tích hợp các hệ thống mà doanh nghiệp đã có.
Ví dụ doanh nghiệp đang áp dụng:
ISO 14001
→ sử dụng dữ liệu môi trường cho nhóm Environmental.
ISO 45001
→ sử dụng dữ liệu an toàn, sức khỏe nghề nghiệp cho nhóm Social.
ISO 50001
→ sử dụng dữ liệu năng lượng, đường cơ sở năng lượng và EnPI cho ESG.
ISO 9001
→ tận dụng hệ thống quản lý quá trình, nhà cung cấp, khách hàng, KPI và cải tiến.
ISO/IEC 27001
→ hỗ trợ các nội dung liên quan đến quản trị dữ liệu, bảo mật và rủi ro thông tin.
Cách tiếp cận này giúp doanh nghiệp giảm tài liệu trùng lặp, kiểm soát dữ liệu tốt hơn và tiết kiệm nguồn lực triển khai.
Chi phí tư vấn ESG phụ thuộc vào yếu tố nào?
Không có một mức chi phí chung cho mọi doanh nghiệp.
Chi phí triển khai ESG phụ thuộc vào:
- Quy mô doanh nghiệp;
- Số lượng lao động;
- Số địa điểm;
- Ngành nghề;
- Mức độ phức tạp của quá trình sản xuất;
- Hệ thống ISO hiện có;
- Mức độ sẵn có của dữ liệu;
- Yêu cầu của khách hàng;
- Framework cần áp dụng;
- Có yêu cầu kiểm kê khí nhà kính hay không;
- Có xây dựng Sustainability Report hay không;
- Có yêu cầu đánh giá hoặc assurance độc lập hay không.
G-GLOBAL khuyến nghị thực hiện khảo sát ESG ban đầu trước khi xác định phạm vi và chi phí triển khai.
Câu hỏi thường gặp về ESG
ESG viết tắt của từ gì?
ESG là viết tắt của Environmental – Social – Governance, tương ứng với Môi trường – Xã hội – Quản trị.
ESG có phải là một tiêu chuẩn ISO không?
Không. ESG không phải một tiêu chuẩn ISO duy nhất. Doanh nghiệp có thể sử dụng nhiều tiêu chuẩn ISO để xây dựng nền tảng cho từng nhóm yếu tố ESG.
ISO 14001 có phải ESG không?
Không. ISO 14001 chủ yếu tập trung vào quản lý môi trường và hỗ trợ rất tốt cho yếu tố E – Environmental trong ESG.
ISO 45001 liên quan gì đến ESG?
ISO 45001 hỗ trợ doanh nghiệp quản lý sức khỏe và an toàn nghề nghiệp, là một phần quan trọng thuộc nhóm S – Social.
Doanh nghiệp nhỏ có cần làm ESG không?
Có thể có. Mức độ triển khai phụ thuộc vào khách hàng, thị trường và chuỗi cung ứng.
Doanh nghiệp nhỏ không nhất thiết phải xây dựng ngay một báo cáo ESG hàng trăm trang. Có thể bắt đầu từ việc xác định khoảng 10–20 chỉ số ESG trọng yếu, thu thập dữ liệu và cải tiến theo từng giai đoạn.
ESG và phát triển bền vững có giống nhau không?
Hai khái niệm liên quan chặt chẽ nhưng không hoàn toàn giống nhau.
Phát triển bền vững là mục tiêu rộng hơn, trong khi ESG cung cấp một cách tiếp cận để doanh nghiệp quản lý và đo lường các yếu tố môi trường, xã hội và quản trị có liên quan đến hoạt động của mình.
Làm ESG mất bao lâu?
Thời gian phụ thuộc vào hiện trạng của doanh nghiệp.
Doanh nghiệp đã có ISO 9001, ISO 14001, ISO 45001, ISO 50001 và hệ thống dữ liệu tốt thường có thể triển khai thuận lợi hơn so với doanh nghiệp bắt đầu hoàn toàn từ đầu.
G-GLOBAL – Giải pháp tư vấn ESG và phát triển bền vững cho doanh nghiệp
ESG không nên được xem đơn thuần là một bộ hồ sơ để đáp ứng khách hàng.
Giá trị thực sự của ESG nằm ở việc giúp doanh nghiệp nhận diện rủi ro, kiểm soát dữ liệu, sử dụng hiệu quả tài nguyên, nâng cao điều kiện lao động, cải thiện quản trị và xây dựng năng lực phát triển dài hạn.
Đối với doanh nghiệp đã áp dụng các hệ thống ISO, việc xây dựng ESG càng có nhiều thuận lợi bởi phần lớn cơ chế quản lý và dữ liệu nền tảng đã tồn tại.
G-GLOBAL INTERNATIONAL CONSULTING JSC hỗ trợ doanh nghiệp từ giai đoạn khảo sát, đánh giá khoảng cách, xây dựng ESG Roadmap, thiết lập KPI, đào tạo, hoàn thiện hồ sơ đến xây dựng báo cáo ESG và chuẩn bị cho các chương trình đánh giá của khách hàng, chuỗi cung ứng và đối tác quốc tế.
Doanh nghiệp có nhu cầu tư vấn ESG, xây dựng báo cáo ESG, kiểm kê khí nhà kính hoặc tích hợp ESG với ISO 9001 – ISO 14001 – ISO 45001 – ISO 50001 có thể liên hệ G-GLOBAL để được khảo sát và xây dựng lộ trình triển khai phù hợp.